
Autor: adw. Michał Hajduk · Ostatnia edycja:
Pierwsza publikacja: 21 września 2026 r.
Krótka odpowiedź: Upadłość konsumencka to postępowanie sądowe dla niewypłacalnej osoby fizycznej, którego celem jest uporządkowanie jej sytuacji majątkowej i – po spełnieniu warunków ustawowych – oddłużenie. W 2026 roku wniosek składa się co do zasady elektronicznie przez Krajowy Rejestr Zadłużonych; dłużnik może również skorzystać z ustawowego wyjątku pozwalającego złożyć go na papierze, a całe postępowanie obejmuje zwykle ogłoszenie upadłości, działania syndyka oraz decyzję sądu o planie spłaty albo umorzeniu zobowiązań.
Zanim złożysz wniosek o upadłość konsumencką, sprawdź trzy rzeczy: czy spełniasz warunki, jakie koszty trzeba uwzględnić oraz co może się stać z Twoim majątkiem i dochodem. W tym poradniku wyjaśniam etapy postępowania, a checklista danych i dokumentów pomoże Ci uporządkować informacje potrzebne do przygotowania wniosku. Najważniejsze zasady omawiam z perspektywy praktyki spraw upadłościowych.
Upadłość konsumencka 2026 – najważniejsze informacje
- Dla kogo: przede wszystkim dla niewypłacalnej osoby fizycznej nieprowadzącej działalności gospodarczej.
- Wniosek: przez KRZ lub na papierowym formularzu w ramach wyjątku dla dłużnika.
- Opłata od wniosku: 30 zł; pozostałe koszty zależą od przebiegu sprawy.
- Brak majątku: sam w sobie nie wyklucza upadłości konsumenckiej.
- Skutek dla długów: oddłużenie wymaga spełnienia warunków ustawowych; część zobowiązań nie podlega umorzeniu.
Spis treści
- Co to jest upadłość konsumencka?
- Kto może ogłosić upadłość konsumencką?
- Kiedy dłużnik jest niewypłacalny?
- Jak złożyć wniosek o upadłość?
- Checklista danych i dokumentów przed wnioskiem
- Ile kosztuje upadłość konsumencka?
- Co dzieje się po ogłoszeniu upadłości?
- Co dzieje się z majątkiem i mieszkaniem?
- Ile z wynagrodzenia może zająć syndyk?
- Jak działa plan spłaty wierzycieli?
- Kiedy sąd umarza długi?
- Kiedy sąd może odmówić oddłużenia?
- Upadłość a małżeństwo i majątek wspólny
- Najczęstsze błędy dłużników
- Najczęściej zadawane pytania
Stan prawny: 29 września 2026 r.
Autor: adw. Michał Hajduk – adwokat specjalizujący się w prawie upadłościowym i sprawach dotyczących zadłużenia. Artykuł został zweryfikowany pod względem aktualności przepisów.
Co to jest upadłość konsumencka?
Upadłość konsumencka jest postępowaniem przeznaczonym przede wszystkim dla osób fizycznych, które nie prowadzą działalności gospodarczej i stały się niewypłacalne. Nie jest to zwykłe „anulowanie długów”. Sąd ogłasza upadłość, a następnie syndyk ustala sytuację majątkową dłużnika, sporządza listę wierzytelności i – jeżeli istnieje majątek – przeprowadza jego likwidację.
Końcowym etapem może być ustalenie planu spłaty wierzycieli, warunkowe umorzenie zobowiązań bez planu spłaty albo ich definitywne umorzenie bez ustalania planu. Wybór rozwiązania zależy od sytuacji osobistej i zarobkowej dłużnika, przyczyn niewypłacalności oraz jego zachowania przed postępowaniem i w jego toku.
Kto może ogłosić upadłość konsumencką?
Wniosek może złożyć osoba fizyczna, która jest niewypłacalna. Z procedury konsumenckiej korzystają przede wszystkim osoby nieprowadzące działalności gospodarczej. Były przedsiębiorca może co do zasady złożyć wniosek konsumencki po wykreśleniu działalności z właściwego rejestru. Szczególne zasady i ryzyka opisuję w poradniku: upadłość konsumencka byłego przedsiębiorcy.
Do ogłoszenia upadłości nie jest wymagana określona minimalna liczba wierzycieli ani minimalna suma zadłużenia. Możliwa jest upadłość osoby mającej jednego wierzyciela. Najważniejsze jest to, czy dłużnik utracił zdolność wykonywania wymagalnych zobowiązań pieniężnych.
Polskie obywatelstwo nie jest warunkiem złożenia wniosku. W przypadku cudzoziemca trzeba dodatkowo ustalić jurysdykcję polskiego sądu. Zobacz upadłość konsumencka obywatela Ukrainy w Polsce — artykuł jest dostępny również po ukraińsku i rosyjsku.
Samo doprowadzenie do niewypłacalności wskutek błędnych decyzji nie musi już zamykać drogi do ogłoszenia upadłości. Przyczyny niewypłacalności mają jednak znaczenie na późniejszym etapie – szczególnie przy ustalaniu długości planu spłaty i ocenie, czy zachodzą przesłanki odmowy oddłużenia.
Jeżeli zadłużenie pozostało po prowadzeniu sklepu franczyzowego, zobacz: długi po franczyzie Żabki a upadłość konsumencka. Wyjaśniam, jak ocenić rozliczenie końcowe, weksel, poręczenie i pozostałe zobowiązania byłego franczyzobiorcy.
Jeżeli zadłużenie wiąże się z uzależnieniem, zobacz poradnik uzależnienie a możliwość oddłużenia. Wyjaśniam w nim znaczenie dokumentów i oceny zachowania dłużnika.
Kiedy dłużnik jest niewypłacalny?
Niewypłacalność oznacza utratę zdolności wykonywania wymagalnych zobowiązań pieniężnych. Ustawa wprowadza domniemanie, że dłużnik utracił tę zdolność, jeżeli opóźnienie w spłacie przekracza trzy miesiące. Nie oznacza to jednak, że zawsze trzeba czekać pełne trzy miesiące. Jeżeli już wcześniej wiadomo, że brak płatności ma charakter trwały, niewypłacalność może wystąpić wcześniej.
W praktyce trzeba zestawić miesięczne dochody gospodarstwa domowego z koniecznymi kosztami utrzymania i ratami wymagalnych zobowiązań. Przejściowy problem z jedną płatnością nie zawsze oznacza niewypłacalność. Trwały brak realnej możliwości regulowania rat, rachunków i innych wymagalnych należności może już ją potwierdzać.
Jak złożyć wniosek o upadłość konsumencką?
Wniosek składa się co do zasady elektronicznie za pośrednictwem systemu Krajowego Rejestru Zadłużonych. Dokument powinien zawierać pełne i zgodne z prawdą informacje o dłużniku, wierzycielach, wysokości zadłużenia, terminach płatności, majątku, dochodach, kosztach utrzymania oraz czynnościach prawnych dokonanych przed złożeniem wniosku.
Czy można złożyć wniosek papierowo? Tak. Dłużnik w postępowaniu konsumenckim może składać wniosek, inne pisma procesowe i dokumenty z pominięciem systemu teleinformatycznego. Papierowy wniosek o ogłoszenie upadłości składa się na urzędowym formularzu. Wynika to z art. 4912 ust. 3 w związku z art. 216aa Prawa upadłościowego. Wybór tej drogi nie zwalnia z podania kompletnych danych ani z wykonywania wezwań sądu.
Checklista: dane i dokumenty przed wnioskiem o upadłość
Zacznij od zebrania informacji w sześciu obszarach. Przy każdej pozycji wskaż dokument, który potwierdza dane, a brakujące informacje zapisz do wyjaśnienia. Dzięki temu łatwiej zauważysz pominięty dług, rozbieżną kwotę lub nieudokumentowany wydatek.
| Obszar | Co zapisać | Pomocne dokumenty |
|---|---|---|
| Wierzyciele i długi | Wszystkich znanych wierzycieli, kwoty i terminy płatności; także długi publicznoprawne i alimentacyjne. | Umowy, wypowiedzenia, wezwania do zapłaty, nakazy zapłaty, pisma komornicze. |
| Dochody | Źródła i wysokość dochodów oraz istotne zmiany sytuacji zarobkowej. | Zaświadczenia o wynagrodzeniu, decyzje o świadczeniach, PIT i potwierdzenia wpływów. |
| Koszty utrzymania | Konieczne wydatki gospodarstwa domowego i osoby pozostające na utrzymaniu. | Rachunki, umowa najmu, dokumenty dotyczące leczenia i innych koniecznych wydatków. |
| Majątek | Składniki majątku, udziały, szacunkową wartość i znane obciążenia. | Dokumenty własności, dane ksiąg wieczystych, dokumenty pojazdów, zestawienia oszczędności. |
| Wcześniejsze czynności majątkowe | Daty i warunki sprzedaży, darowizn oraz innych rozporządzeń majątkiem. | Umowy, akty notarialne, potwierdzenia zapłaty. |
| Przyczyny niewypłacalności | Chronologię powstania zadłużenia i zdarzeń, które wpłynęły na możliwość spłaty. | Dokumenty dotyczące utraty pracy, choroby, zmian dochodów i innych opisanych okoliczności. |
Najczęstszym problemem nie jest sam formularz, lecz niepełny lub niespójny opis sytuacji. Pominięcie wierzyciela, majątku albo wcześniejszej darowizny może znacząco utrudnić postępowanie. Jeżeli dłużnik nie ma dokumentu potwierdzającego każde zobowiązanie, nie powinien z tego powodu ukrywać długu – należy podać wszystkie znane informacje i wyjaśnić braki. Pomocniczy formularz i instrukcję znajdziesz tutaj: wniosek o upadłość konsumencką – wzór.
Właściwy sąd i dane lokalne: przed wniesieniem wniosku sprawdź wykaz sądów upadłościowych i ich właściwość. Osobom z Legnicy oraz obszarów sądów w Lubinie, Głogowie, Jaworze i Złotoryi pomocny będzie poradnik o upadłości konsumenckiej w Legnicy, zawierający dane V Wydziału, informacje o wniosku i organizacji wizyty w sądzie.
Ile kosztuje upadłość konsumencka?
Opłata sądowa od wniosku dłużnika wynosi 30 zł. Nie jest to całkowity koszt upadłości. W toku postępowania powstają także wydatki związane z pracą syndyka, obwieszczeniami, korespondencją, wyceną i sprzedażą majątku. Jeżeli w masie upadłości brakuje środków, koszty mogą być tymczasowo pokryte przez Skarb Państwa, a następnie rozliczone w postępowaniu.
Szczegółowe zestawienie opłaty, wynagrodzenia syndyka i kosztów pomocy prawnej znajdziesz w artykule: Ile kosztuje upadłość konsumencka w 2026 roku?
Co dzieje się po ogłoszeniu upadłości?
Po wydaniu postanowienia o ogłoszeniu upadłości rozpoczyna się właściwe postępowanie. Sąd wyznacza syndyka, a dłużnik ma obowiązek przekazać mu informacje, dokumenty i składniki majątku objęte masą upadłości. Syndyk zawiadamia wierzycieli, analizuje zgłoszenia wierzytelności i sprawdza sytuację finansową upadłego.
Czy wniosek o upadłość konsumencką zatrzymuje komornika?
Samo złożenie wniosku nie zawiesza egzekucji komorniczej. Postępowanie egzekucyjne wszczęte wcześniej i skierowane do majątku wchodzącego w skład masy upadłości ulega zawieszeniu z mocy prawa z dniem ogłoszenia upadłości. Po uprawomocnieniu się postanowienia o ogłoszeniu upadłości umarza się z mocy prawa (art. 146 ust. 1 Prawa upadłościowego). Umorzenie egzekucji nie oznacza automatycznego umorzenia długu: wierzyciele dochodzą zaspokojenia w postępowaniu upadłościowym.
Dłużnik nie może samodzielnie rozporządzać majątkiem należącym do masy upadłości.
Współpraca z syndykiem ma podstawowe znaczenie. Należy odpowiadać na wezwania, informować o zmianie pracy, dochodu i adresu, wydawać dokumenty oraz ujawniać wszystkie składniki majątku. Ukrywanie informacji może prowadzić do umorzenia postępowania albo odmowy oddłużenia. Przebieg i typowe terminy poszczególnych etapów omawiam w artykule: ile trwa upadłość konsumencka.
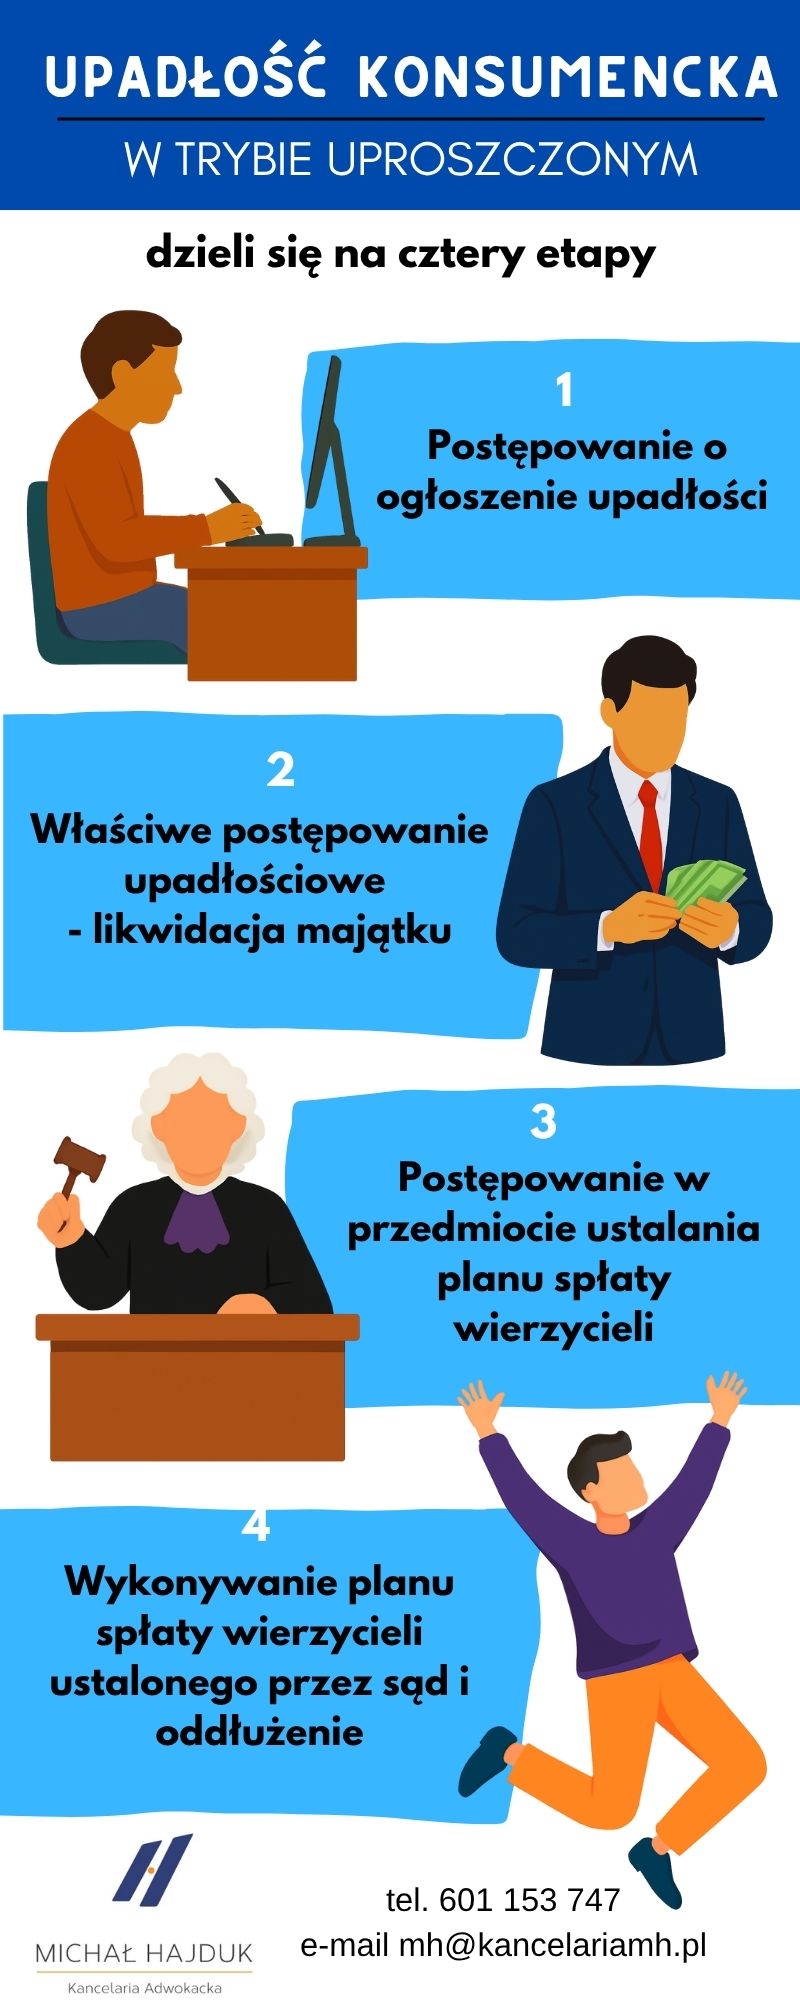
Etapy w skrócie: złożenie wniosku, ogłoszenie upadłości i czynności syndyka (w tym ewentualna sprzedaż majątku), rozstrzygnięcie sądu o sposobie oddłużenia oraz – jeśli sąd ustali plan spłaty – jego wykonanie. Poniższa grafika przedstawia typowy przebieg w uproszczeniu.
Co dzieje się z majątkiem i mieszkaniem?
Do masy upadłości wchodzi co do zasady majątek należący do dłużnika w dniu ogłoszenia upadłości oraz nabyty w toku postępowania, z wyjątkami przewidzianymi w ustawie. Syndyk może sprzedać między innymi nieruchomość, samochód, wartościowe ruchomości i prawa majątkowe.
Nie wszystkie przedmioty podlegają sprzedaży. Ochroną objęte są rzeczy wyłączone spod egzekucji, w tym podstawowe przedmioty urządzenia domowego i część środków potrzebnych do codziennego życia oraz pracy. Ocena zależy od rodzaju składnika, jego wartości i konkretnej sytuacji.
Jeżeli sprzedawane jest mieszkanie lub dom, w którym zamieszkuje upadły, sąd może wydzielić z ceny sprzedaży kwotę odpowiadającą przeciętnemu czynszowi najmu lokalu mieszkalnego za okres od dwunastu do dwudziestu czterech miesięcy. Wysokość kwoty nie jest automatyczna – sąd uwzględnia potrzeby mieszkaniowe upadłego i osób pozostających na jego utrzymaniu oraz możliwości zarobkowe.
Osobnej analizy wymaga nieruchomość wcześniej przeniesiona na wierzyciela jako zabezpieczenie długu. Ważność umowy, jej skuteczność wobec masy upadłości i sposób rozliczenia opisuję w artykule przewłaszczenie na zabezpieczenie a upadłość.
Ile z wynagrodzenia może zająć syndyk?
Do masy upadłości wchodzi część wynagrodzenia i innych dochodów w granicach określonych przez przepisy o ochronie wynagrodzenia oraz wyłączeniach spod egzekucji. Syndyk nie powinien pozostawić upadłego bez środków do życia. Dokładna kwota zależy m.in. od rodzaju dochodu, jego wysokości, liczby osób pozostających na utrzymaniu oraz tego, czy egzekwowane są świadczenia alimentacyjne.
W przypadku umowy o pracę zastosowanie mają limity potrąceń i kwota wolna. Inaczej mogą być oceniane umowy cywilnoprawne, świadczenia emerytalno-rentowe czy dochód z działalności zarobkowej. Jeżeli pobierana kwota nie uwzględnia ustawowych wyłączeń albo szczególnej sytuacji rodzinnej, trzeba niezwłocznie przedstawić syndykowi dokumenty i złożyć wniosek o określenie dochodu niewchodzącego do masy upadłości.
Jak działa plan spłaty wierzycieli?
Po zakończeniu likwidacji majątku sąd decyduje o sposobie oddłużenia. Najczęściej ustala plan spłaty wierzycieli, określając miesięczną kwotę i czas jego wykonywania. Sąd bada możliwości zarobkowe upadłego, konieczne koszty utrzymania jego i osób pozostających na utrzymaniu, potrzeby mieszkaniowe oraz wysokość niezaspokojonych wierzytelności.
Plan spłaty nie powinien być ustalany wyłącznie na podstawie aktualnego dochodu. Znaczenie mają także kwalifikacje, stan zdrowia, wiek, obowiązki opiekuńcze i realna możliwość zwiększenia zarobków. Co do zasady okres planu spłaty nie przekracza 36 miesięcy. Jeżeli sąd ustali, że dłużnik doprowadził do niewypłacalności lub istotnie zwiększył jej stopień umyślnie albo wskutek rażącego niedbalstwa, plan ustala na okres od 36 do 84 miesięcy (art. 49115 ust. 1 pkt 4 i ust. 1a Prawa upadłościowego). Zasady obliczania miesięcznego obciążenia wyjaśniam szczegółowo tutaj: ile wynosi rata planu spłaty wierzycieli.
W czasie wykonywania planu trzeba terminowo płacić raty, składać coroczne sprawozdania oraz informować sąd o istotnej poprawie sytuacji majątkowej. Uporczywe niewykonywanie obowiązków może prowadzić do uchylenia planu i utraty oczekiwanego oddłużenia.
Kiedy sąd umarza długi?
Po prawidłowym wykonaniu planu spłaty sąd stwierdza jego wykonanie i umarza zobowiązania powstałe przed ogłoszeniem upadłości, które nie zostały zaspokojone, z wyjątkiem długów ustawowo niepodlegających umorzeniu.
Jeżeli osobista sytuacja upadłego w sposób oczywisty wskazuje na trwałą niezdolność do dokonywania jakichkolwiek spłat, sąd może umorzyć zobowiązania bez ustalania planu spłaty. Gdy niezdolność nie ma charakteru trwałego, możliwe jest warunkowe umorzenie zobowiązań bez planu spłaty, z okresem, w którym wierzyciele mogą wykazać poprawę sytuacji dłużnika.
Co do zasady nie podlegają umorzeniu m.in. alimenty, zobowiązania wynikające z rent za wywołanie choroby, niezdolności do pracy, kalectwa lub śmierci, określone kary i obowiązki naprawienia szkody oraz zobowiązania umyślnie nieujawnione przez upadłego, jeżeli wierzyciel nie brał udziału w postępowaniu.
Kiedy sąd może odmówić oddłużenia?
Samo ogłoszenie upadłości nie gwarantuje umorzenia długów. Zgodnie z art. 49114a Prawa upadłościowego sąd odmawia ustalenia planu spłaty wierzycieli, umorzenia zobowiązań bez planu albo warunkowego umorzenia zobowiązań, jeżeli:
- upadły celowo doprowadził do swojej niewypłacalności lub celowo istotnie zwiększył jej stopień, w szczególności przez trwonienie majątku albo celowe nieregulowanie wymagalnych zobowiązań;
- w ciągu 10 lat przed złożeniem wniosku o ogłoszenie upadłości prowadzono wobec niego postępowanie upadłościowe, w którym umorzono całość lub część zobowiązań.
Odmowa nie jest jednak automatyczna. Nawet w tych przypadkach sąd może dopuścić oddłużenie, jeżeli przemawiają za tym względy słuszności lub względy humanitarne, np. wyjątkowo trudna sytuacja zdrowotna, rodzinna albo życiowa dłużnika.
Ważne: ocena następuje na końcowym etapie postępowania, po działaniach syndyka i ewentualnej likwidacji majątku. Dlatego przed złożeniem wniosku trzeba przeanalizować sposób powstania zadłużenia, wcześniejsze postępowania upadłościowe oraz czynności dotyczące majątku.
Podstawa prawna: art. 49114a ustawy – Prawo upadłościowe, tekst jednolity: Dz.U. z 2026 r. poz. 913.
Upadłość konsumencka a małżeństwo i majątek wspólny
Ogłoszenie upadłości jednego z małżonków ma poważne skutki dla majątku wspólnego. Z dniem ogłoszenia upadłości powstaje rozdzielność majątkowa, a majątek wspólny co do zasady wchodzi do masy upadłości. Drugi małżonek może dochodzić w postępowaniu należności odpowiadającej jego udziałowi w majątku wspólnym, ale nie oznacza to automatycznego wyłączenia połowy każdego przedmiotu.
Każdy z małżonków składa własny wniosek o ogłoszenie upadłości. Nie istnieje jeden wspólny wniosek prowadzący do jednej wspólnej upadłości małżonków. Przed złożeniem wniosku warto przeanalizować daty nabycia majątku, źródła jego finansowania, wcześniejsze umowy majątkowe i zobowiązania obojga małżonków. Więcej informacji zawiera poradnik o stosunkach majątkowych małżeńskich upadłego dłużnika.
Najczęstsze błędy przy upadłości konsumenckiej
- Pomijanie wierzycieli lub długów – we wniosku należy ujawnić wszystkie znane zobowiązania.
- Ukrywanie majątku albo wcześniejszych darowizn – syndyk analizuje czynności poprzedzające wniosek, a brak szczerości może zagrozić oddłużeniu.
- Spłacanie wybranych wierzycieli tuż przed wnioskiem – preferowanie jednego wierzyciela może zostać zakwestionowane.
- Zaciąganie nowych zobowiązań bez realnej możliwości spłaty – może wpłynąć na ocenę zachowania dłużnika.
- Brak współpracy z syndykiem – nieodbieranie korespondencji i nieprzekazywanie dokumentów wydłuża postępowanie i rodzi ryzyko negatywnych konsekwencji.
- Traktowanie upadłości jak automatycznego umorzenia wszystkich długów – niektóre zobowiązania nie podlegają umorzeniu, a oddłużenie zwykle wymaga wykonania planu spłaty.
Podstawa prawna i sposób weryfikacji
Stan prawny tego przewodnika sprawdzono 29 września 2026 r. na podstawie tekstu jednolitego ustawy – Prawo upadłościowe (Dz.U. z 2026 r. poz. 913). Najważniejsze przepisy powiązane z opisanymi zagadnieniami to:
- art. 11 ust. 1 i 1a – definicja niewypłacalności i domniemanie związane z opóźnieniem przekraczającym trzy miesiące;
- art. 146 ust. 1 – wpływ ogłoszenia upadłości na egzekucję skierowaną do masy upadłości;
- art. 342a ust. 1 i 2 – kwota na najem po sprzedaży mieszkania lub domu;
- art. 49114a, art. 49115 i art. 49121 – odmowa oddłużenia, plan spłaty i umorzenie zobowiązań.
Wnioski i pisma składa się co do zasady przez oficjalny system Krajowego Rejestru Zadłużonych. Konkretną sytuację trzeba ocenić z uwzględnieniem aktualnych przepisów i dokumentów dłużnika.
Najczęściej zadawane pytania
Czy trzeba mieć kilka długów, aby ogłosić upadłość?
Nie. Upadłość konsumencka może zostać ogłoszona także wtedy, gdy dłużnik ma tylko jednego wierzyciela, o ile jest niewypłacalny.
Czy brak majątku uniemożliwia upadłość konsumencką?
Nie. Brak mieszkania, samochodu lub oszczędności sam w sobie nie wyklucza ogłoszenia upadłości. Koszty postępowania mogą zostać tymczasowo pokryte przez Skarb Państwa. Różnicę między brakiem majątku a brakiem zdolności do spłat wyjaśniam w poradniku o upadłości konsumenckiej bez majątku.
Czy po ogłoszeniu upadłości można pracować?
Tak. Upadły może i powinien podejmować pracę odpowiednią do swoich możliwości. Część dochodu może wchodzić do masy upadłości, ale ustawowe ograniczenia chronią środki potrzebne do utrzymania.
Czy syndyk zabiera wszystkie rzeczy z domu?
Nie. Syndyk obejmuje majątek przedstawiający wartość dla wierzycieli, z uwzględnieniem ustawowych wyłączeń. Podstawowe przedmioty codziennego użytku nie są automatycznie zabierane.
Czy upadłość usuwa długi alimentacyjne?
Nie. Zobowiązania alimentacyjne nie podlegają umorzeniu w upadłości konsumenckiej.
Ile trwa upadłość konsumencka?
Nie ma jednego terminu dla wszystkich spraw. Czas zależy m.in. od liczby wierzycieli, majątku przeznaczonego do sprzedaży, obciążenia sądu, sporów oraz późniejszego planu spłaty.
Czy można złożyć wniosek bez prawnika?
Tak. Przepisy nie wymagają pełnomocnika. Pomoc prawnika może być jednak istotna przy złożonej sytuacji majątkowej, wcześniejszych darowiznach, działalności gospodarczej, zadłużeniu małżonków albo ryzyku odmowy oddłużenia.
Czy wszystkie długi zostaną umorzone?
Nie. Ustawa wskazuje zobowiązania, których nie można umorzyć. Ponadto oddłużenie może zostać odmówione w przypadkach określonych w Prawie upadłościowym.
Upadłość konsumencka krok po kroku – podsumowanie
- Oceń, czy utrata zdolności spłaty ma charakter trwały.
- Zbierz pełną listę wierzycieli, długów, dochodów, wydatków i majątku.
- Przeanalizuj czynności majątkowe dokonane w ostatnich latach.
- Przygotuj rzetelny wniosek i złóż go przez Krajowy Rejestr Zadłużonych albo na urzędowym formularzu papierowym, korzystając z ustawowego wyjątku.
- Po ogłoszeniu upadłości współpracuj z syndykiem i wykonuj wszystkie wezwania.
- Przed ustaleniem planu spłaty przedstaw sądowi pełne dane o możliwościach zarobkowych i kosztach utrzymania.
- Terminowo wykonuj plan i składaj wymagane sprawozdania, aby uzyskać oddłużenie.
Upadłość konsumencka może zakończyć wieloletni problem zadłużenia, ale wymaga pełnego ujawnienia sytuacji i świadomego przygotowania. Największe ryzyko pojawia się zwykle nie przy samym formularzu, lecz przy pominiętych wierzycielach, wcześniejszych rozporządzeniach majątkiem i błędnej ocenie skutków dla mieszkania, dochodów lub małżonka.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej odnoszącej się do konkretnej sprawy. Każda sytuacja wymaga indywidualnej analizy.


Masz pytania o upadłość konsumencką?
Zapraszam na moją grupę na Facebooku i kanał YouTube. Sprawdź grupę i poradniki wideo.