Autor: adw. Michał Hajduk · Ostatnia edycja:
Stan prawny: 15 października 2026 r.
Pierwsza publikacja: 15 października 2026 r.
Krótka odpowiedź: Uzależnienie samo w sobie nie wyklucza upadłości konsumenckiej ani nie gwarantuje umorzenia długów. Sąd ocenia niewypłacalność, zachowania prowadzące do zadłużenia oraz możliwości spłaty. Dokumentacja medyczna powinna być powiązana z historią finansową dłużnika. Szczególnego rozróżnienia wymagają rażące niedbalstwo i celowe doprowadzenie do niewypłacalności.
Ten poradnik wyjaśnia wspólne zasady dotyczące różnych uzależnień. Szczegóły związane z grą i pożyczkami opisuje artykuł upadłość konsumencka hazardzisty, a zagadnienia leczenia, utraty dochodów i sytuacji rodziny — tekst uzależnienie od alkoholu a upadłość konsumencka.
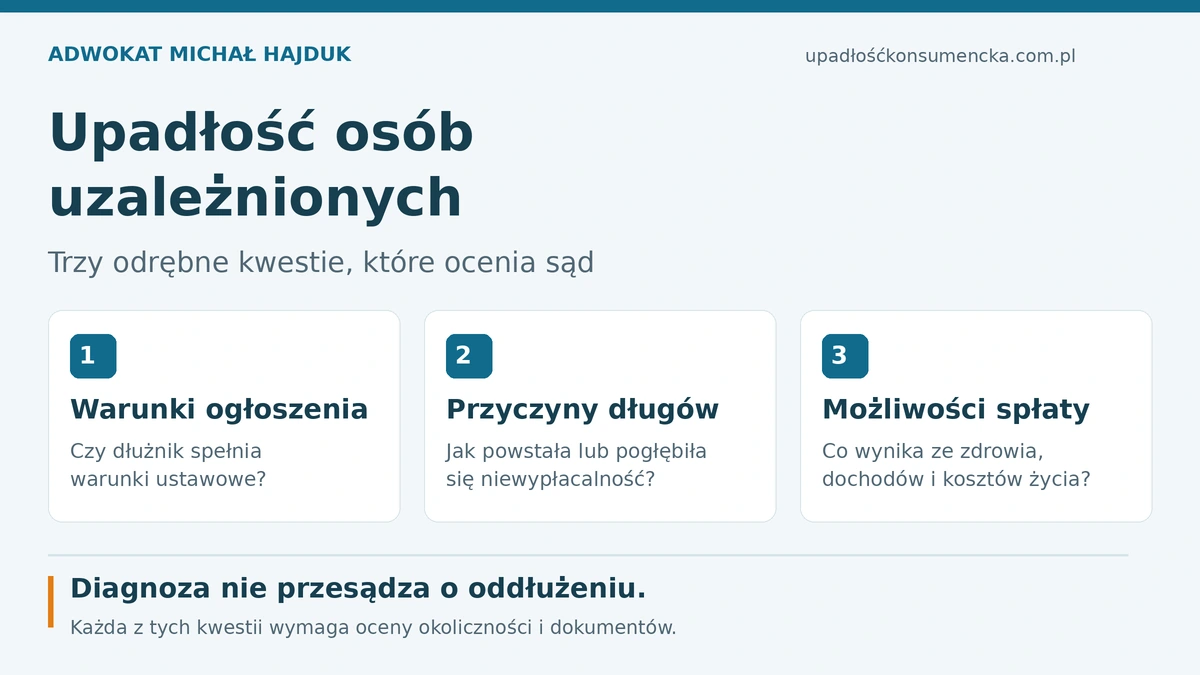
Upadłość osoby uzależnionej: trzy pytania, które trzeba rozdzielić
| Pytanie | Znaczenie | Podstawa prawna |
|---|---|---|
| Czy można ogłosić upadłość? | W szczególności: czy dłużnik jest niewypłacalny i podlega właściwemu trybowi. | Art. 10–11 i 4911–4912. |
| Jak doszło do niewypłacalności? | Ocena zachowania może wpływać na okres spłat albo prowadzić do odmowy oddłużenia. | Art. 49114a–49115. |
| Czy i w jakim zakresie możliwe są spłaty? | Znaczenie mają sytuacja osobista, możliwości zarobkowe i konieczne koszty utrzymania. | Art. 49115 ust. 4 i 49116. |
Diagnoza może mieć znaczenie dla więcej niż jednego pytania, ale nie zastępuje całej analizy. Osoba z udokumentowanym uzależnieniem nadal musi wykazać sytuację finansową i wykonywać obowiązki w postępowaniu. Z kolei sam brak rozpoznania w chwili pierwszego kredytu nie wyjaśnia jeszcze, jaki był wtedy jej rzeczywisty stan.
Hazard, alkohol, narkotyki, leki i kompulsywne zakupy
Prawo upadłościowe nie tworzy odrębnych procedur dla poszczególnych uzależnień. W praktycznej analizie trzeba jednak ustalić odmienny mechanizm powstania długów. Problem może polegać na bezpośrednim finansowaniu określonego zachowania, utracie dochodów, narastaniu kosztów albo zaniedbaniu zobowiązań.
- Hazard: istotne mogą być pożyczki na grę, próby odzyskania przegranych pieniędzy i historia przepływów na rachunkach.
- Alkohol lub inne substancje: trzeba ustalić związek problemu zdrowotnego z wydatkami, zatrudnieniem, leczeniem i zdolnością do regulowania rat.
- Leki: należy odróżnić koszty prawidłowego leczenia od udokumentowanego problemu uzależnienia i wyjaśnić rzeczywiste przyczyny zadłużenia.
- Kompulsywne zakupy: sama duża liczba zakupów lub ich nieopłacalność nie zastępuje specjalistycznej oceny stanu zdrowia i dowodów dotyczących konkretnych decyzji.
To przykładowe kierunki zbierania informacji, a nie kryteria samodzielnego rozpoznawania choroby. Wątpliwości zdrowotne należy omawiać z odpowiednim specjalistą. Informacje o placówkach i materiałach pomocowych udostępnia Krajowe Centrum Przeciwdziałania Uzależnieniom.
Uzależnienie a rażące niedbalstwo i celowe doprowadzenie do niewypłacalności
Rażące niedbalstwo, umyślność i celowość nie są pojęciami, które można stosować zamiennie. W postępowaniu trzeba przyporządkować ustalonym faktom właściwy przepis. Sama etykieta „osoba uzależniona” nie przesądza tej kwalifikacji.
Przy uzależnieniu trzeba wyjaśnić, jak stan zdrowia wpływał na konkretne decyzje i ich finansowe skutki. Ogólne zasady dotyczące kwalifikacji zachowania i dłuższego planu opisuje poradnik rażące niedbalstwo a plan spłaty.
Celowe doprowadzenie do niewypłacalności lub istotne zwiększenie jej stopnia jest natomiast przesłanką odmowy oddłużenia z art. 49114a. Przepis przewiduje wyjątek oparty na względach słuszności lub humanitarnych. Wymaga on odrębnej oceny okoliczności. Uzależnienie nie oznacza automatycznie ani wystąpienia celowości, ani spełnienia takiego wyjątku.
Ten sam przepis obejmuje także wcześniejsze postępowanie upadłościowe z umorzeniem całości lub części zobowiązań w ustawowym okresie dziesięciu lat przed zgłoszeniem nowego wniosku. Taką historię trzeba ujawnić i zbadać niezależnie od przyczyn obecnego zadłużenia.
Podstawa prawna: art. 49114a i art. 49115 ust. 1a–1d Prawa upadłościowego — urzędowy tekst ujednolicony.
Jak wykazać związek między uzależnieniem a niewypłacalnością?
Najlepszym punktem wyjścia jest jedna chronologia łącząca trzy grupy informacji: zdrowie i leczenie, dochody i wydatki oraz powstawanie zobowiązań. Pozwala ona ustalić, co jest faktem wynikającym z dokumentów, co relacją dłużnika, a co wymaga dalszego wyjaśnienia.
| Okres | Zdrowie i leczenie | Finanse i długi | Dowody |
|---|---|---|---|
| Przed problemami ze spłatą | Opis sytuacji zdrowotnej, zgodny z dostępnymi informacjami. | Dochód, stałe koszty i obsługiwane zobowiązania. | Umowy, wyciągi, dokumenty zatrudnienia. |
| Narastanie zadłużenia | Istotne objawy, konsultacje i okresy leczenia. | Nowe pożyczki, utrata dochodów, pierwsze zaległości. | Dokumentacja medyczna i finansowa z tego okresu. |
| Obecnie | Aktualne leczenie i ograniczenia funkcjonowania. | Pozostałe długi, majątek, realne możliwości pracy i koszty życia. | Aktualne zaświadczenia, zestawienia dochodów i wydatków. |
Dokument wystawiony dzisiaj i opisujący obecną terapię nie musi odpowiadać na pytanie, jaki był stan dłużnika przy kredycie sprzed kilku lat. Może wymagać uzupełnienia wcześniejszą historią leczenia lub innymi dowodami. Nie należy dopisywać do dokumentacji wniosków, których nie zawiera.
Przykład modelowy: długi istniały jeszcze przed rozpoczęciem problemów zdrowotnych, a później znacznie wzrosły. Trzeba wyjaśnić osobno powstanie niewypłacalności i jej ewentualne istotne pogłębienie. Ogólne wskazanie jednej przyczyny dla wszystkich zobowiązań może zaciemnić rzeczywisty przebieg zdarzeń.
Co powinno wyjaśniać zaświadczenie o leczeniu?
Przy ocenie przydatności dokumentu sprawdź, jaki okres opisuje, na jakich informacjach się opiera i czy dotyczy okoliczności istotnych dla sprawy. Inne zadanie ma potwierdzenie obecności na terapii, a inne dokumentacja opisująca przebieg zaburzenia i ograniczenia funkcjonowania.
| Informacja w dokumencie | Zakres dalszego wyjaśnienia |
|---|---|
| Rozpoznanie uzależnienia | Jaki był przebieg problemu w okresie konkretnych decyzji finansowych? |
| Uczestnictwo w terapii | Jakie okresy obejmuje dokument i jakie informacje o wcześniejszym stanie zdrowia zawiera? |
| Ograniczenia zdolności do pracy | Jak wpływają obecnie i w przewidywalnej przyszłości na możliwości uzyskiwania dochodu? |
| Relacja pacjenta o dawnych zdarzeniach | Które okoliczności można dodatkowo potwierdzić dokumentacją finansową lub innymi dowodami? |
Zaświadczenie o leczeniu nie przesądza prawnej oceny rażącego niedbalstwa. Wnioski o przebiegu uzależnienia powinny wynikać z wiedzy osoby wystawiającej dokument, a rozstrzygnięcie o oddłużeniu należy do sądu.
Plan spłaty, umorzenie bez planu i umorzenie warunkowe
Wybór rozwiązania wymaga zbadania warunków ustawowych, w tym ewentualnych przesłanek odmowy oddłużenia. Nie wystarcza proste porównanie wysokości zadłużenia z obecną pensją.
| Rozwiązanie | Co trzeba ustalić? |
|---|---|
| Plan spłaty | Możliwości spłat oraz ocenę przyczyn niewypłacalności. Podstawowo: do 36 miesięcy albo 36–84 miesiące przy umyślności lub rażącym niedbalstwie, z regułami szczególnymi. |
| Umorzenie bez planu | Czy sytuacja osobista w oczywisty sposób wskazuje na trwałą niezdolność do jakichkolwiek spłat. |
| Umorzenie warunkowe | Czy niezdolność do jakichkolwiek spłat nie ma charakteru trwałego. Ustawa przewiduje pięcioletni okres i obowiązki upadłego. |
| Odmowa oddłużenia | Czy zachodzą przesłanki z art. 49114a i czy można zastosować przewidziany tam wyjątek. |
Przy umorzeniu warunkowym w ustawowym okresie możliwy jest wniosek prowadzący do ustalenia planu, gdy niezdolność do spłat ustanie. Upadły ma również obowiązki sprawozdawcze i ograniczenia dotyczące pogarszania sytuacji majątkowej. Nie jest to bezwarunkowe i natychmiastowe zakończenie wszystkich obowiązków.
Szersze omówienie czasu spłat znajduje się w artykule ile trwa plan spłaty wierzycieli. Kryteria ustalania kwot wyjaśnia poradnik ile wynosi rata planu spłaty.
Podstawa prawna: art. 49114a–49116 Prawa upadłościowego — urzędowy tekst ujednolicony.
Czy upadłość obejmuje nowe pożyczki zaciągnięte po jej ogłoszeniu?
Nowa pożyczka zaciągnięta po ogłoszeniu upadłości co do zasady nie jest objęta umorzeniem przewidzianym dla wcześniejszych zobowiązań. Art. 49121 ust. 1 odnosi umorzenie po wykonaniu planu do zobowiązań powstałych przed dniem ogłoszenia upadłości.
Przy każdym długu ustal datę jego powstania. Data wypowiedzenia umowy, wyroku lub pisma windykacyjnego nie musi być datą powstania samego zobowiązania. W szczególności późniejszy nakaz zapłaty nie oznacza sam przez się, że dawny dług stał się nowym.
Podstawa prawna: art. 49121 ust. 1 Prawa upadłościowego — urzędowy tekst ujednolicony.
Co może zagrozić oddłużeniu osoby uzależnionej?
- Przedstawianie nieprawdziwej przyczyny zadłużenia lub pomijanie istotnych faktów.
- Ukrywanie majątku, rachunków, wierzycieli lub dokumentów wymaganych w sprawie.
- Zaciąganie kolejnych zobowiązań bez realnej możliwości spłaty i niewyjaśnienie ich celu.
- Brak odpowiedzi na pisma i niewykonywanie obowiązków wobec syndyka lub sądu.
- Po ustaleniu planu: pomijanie rat i sprawozdań bez odpowiedniego działania w razie trudności.
Jeśli zdrowie utrudnia wykonywanie obowiązków w toku sprawy, przedstaw dokumenty i wyjaśnienia. W razie pogorszenia sytuacji podczas planu należy ocenić możliwość jego zmiany na podstawie art. 49119. Zasady sprawozdań i skutki uchybień opisuje poradnik obowiązki podczas planu spłaty wierzycieli.
Ważne rozróżnienie: umorzenie postępowania i umorzenie zobowiązań oznaczają różne rzeczy. Pierwsze z nich, np. z powodu niewykonywania obowiązków, nie daje samo przez się oddłużenia. Ponadto część długów, m.in. alimenty, sądowe grzywny i określone należności odszkodowawcze, jest wyłączona z umorzenia. Rozpoznanie uzależnienia nie znosi tych wyłączeń.
Podstawa prawna: art. 49110, art. 49118–49121 Prawa upadłościowego — urzędowy tekst ujednolicony.
Pytania i odpowiedzi
Czy każde uzależnienie może mieć znaczenie w upadłości?
Może, jeżeli jest istotne dla przyczyn niewypłacalności, oceny zachowania lub możliwości spłaty. Samo powołanie się na nazwę uzależnienia nie wystarcza do przesądzenia wyniku.
Czy uzależnienie automatycznie oznacza brak winy?
Rozpoznanie uzależnienia nie oznacza automatycznie braku umyślności lub rażącego niedbalstwa. Sąd bada przebieg problemu zdrowotnego i jego wpływ na konkretne decyzje finansowe.
Czy nowa pożyczka po ogłoszeniu upadłości też zostanie umorzona?
Nowa pożyczka zaciągnięta po ogłoszeniu upadłości co do zasady nie jest objęta umorzeniem wcześniejszych zobowiązań z art. 491²¹ ust. 1. Wcześniejszy dług nie staje się natomiast nowy tylko dlatego, że później wydano nakaz zapłaty.
Czy uzależnienie od zakupów wystarczy do umorzenia długów?
Nie. Konieczna jest ocena dokumentów i konkretnych zachowań. Nadmiernych wydatków ani nietrafionych zakupów nie należy samodzielnie utożsamiać z rozpoznanym zaburzeniem.
Czy umorzenie postępowania oznacza umorzenie długów?
Umorzenie postępowania upadłościowego i umorzenie zobowiązań są różnymi rozstrzygnięciami. Zakończenie postępowania z powodu niewykonywania obowiązków nie daje samo w sobie oddłużenia.
Czy można ukryć przed sądem przyczynę zadłużenia?
Wniosek i wyjaśnienia powinny być zgodne z prawdą i kompletne. Pomijanie istotnych faktów, majątku lub wierzycieli może zagrozić postępowaniu i późniejszemu oddłużeniu.
Źródła i zakres opracowania
- Ustawa z 28 lutego 2003 r. — Prawo upadłościowe, t.j. Dz.U. z 2026 r. poz. 913 ze zm.; urzędowy tekst ujednolicony oznaczony datą 9 października 2026 r. W szczególności art. 10–11, 4912, 49110, 49114a–49116 i 49118–49121.
- Nowelizacja z 30 sierpnia 2019 r., Dz.U. poz. 1802 — zmiana modelu upadłości konsumenckiej obowiązująca zasadniczo od 24 marca 2020 r.
- KCPU — mapa placówek leczenia uzależnień.
Przy starszych sprawach należy sprawdzić przepisy przejściowe. Ocena prawna opiera się na ustawie, a informacje o pomocy terapeutycznej na materiałach KCPU. Przykłady są modelowe i nie opisują klientów kancelarii.
Artykuł ma charakter informacyjny. Indywidualna ocena wymaga analizy dokumentów i sytuacji dłużnika.
Jak przygotować się do konsultacji?
Przed konsultacją przygotuj jedną chronologię łączącą powstawanie długów, zmiany dochodów oraz przebieg problemu zdrowotnego. Dołącz spis wierzycieli, dokumenty finansowe i posiadaną dokumentację leczenia. Zobacz, jak przebiega analiza sytuacji dłużnika przed upadłością konsumencką. Dokumentów medycznych ani danych wierzycieli nie zamieszczaj w publicznych komentarzach.


Masz pytania o upadłość konsumencką?
Zapraszam na moją grupę na Facebooku i kanał YouTube. Sprawdź grupę i poradniki wideo.