Autor: adw. Michał Hajduk · Ostatnia edycja:
Stan prawny: 15 października 2026 r.
Pierwsza publikacja: 15 października 2026 r.
Krótka odpowiedź: Osoba uzależniona od alkoholu może ubiegać się o upadłość konsumencką. Ustawa nie wymaga określonego czasu abstynencji ani wcześniejszego ukończenia terapii. O oddłużeniu decydują jednak warunki ustawowe, w tym ocena przyczyn niewypłacalności. Stan zdrowia i konieczne koszty leczenia mają znaczenie dla oceny możliwości spłaty.
Uzależnienie od alkoholu a przyczyny niewypłacalności
Długi nie muszą powstać wyłącznie wskutek wydawania pieniędzy na alkohol. W konkretnej sprawie znaczenie mogą mieć utrata pracy, przerwy w zatrudnieniu, zaniedbanie terminów płatności, koszty leczenia czy kolejne pożyczki przeznaczane na bieżące utrzymanie. Każdy taki związek należy wykazać faktami, zamiast zakładać go na podstawie samej diagnozy.
Dobrze przygotowane uzasadnienie opisuje kolejność zdarzeń: sytuację finansową przed pogorszeniem zdrowia, okres narastania problemu, utratę dochodów i moment, w którym spłata przestała być możliwa. Trzeba odróżnić przyczynę powstania długów od przyczyny ich późniejszego niespłacania.
Podstawą ogłoszenia upadłości jest niewypłacalność w rozumieniu art. 11. Domniemanie związane z opóźnieniem przekraczającym trzy miesiące nie oznacza obowiązku czekania w każdej sprawie dokładnie tak długo. Pełny przebieg procedury opisuje przewodnik po upadłości konsumenckiej.
Podstawa prawna: art. 10–11 oraz art. 4912 ust. 4 Prawa upadłościowego — urzędowy tekst ujednolicony.
Czy przed upadłością trzeba ukończyć terapię i utrzymywać abstynencję?
Prawo upadłościowe nie ustanawia ogólnej zasady, że wniosek można złożyć dopiero po zakończeniu leczenia albo określonym czasie abstynencji. Dokumenty terapii mogą natomiast pomóc wyjaśnić przebieg problemu zdrowotnego i aktualną sytuację. Późniejsze rozpoczęcie leczenia nie usuwa wcześniejszych zdarzeń; sąd nadal bada sposób powstawania i pogłębiania niewypłacalności.
Zaświadczenie powinno odpowiadać rzeczywistemu zakresowi wiedzy osoby, która je wystawia. Informacja o aktualnym uczestnictwie w terapii nie musi sama wyjaśniać stanu zdrowia kilka lat wcześniej. Jeżeli to istotne, warto uzyskać wcześniejszą dokumentację i przedstawić chronologię zgodną z jej treścią.
W sprawie o oddłużenie nie chodzi o samodzielne rozpoznawanie choroby przez dłużnika. Wskazuje on fakty i przedstawia dokumenty. Potrzebę leczenia oraz jego przebieg oceniają specjaliści. Placówki można wyszukać w oficjalnej mapie Krajowego Centrum Przeciwdziałania Uzależnieniom.
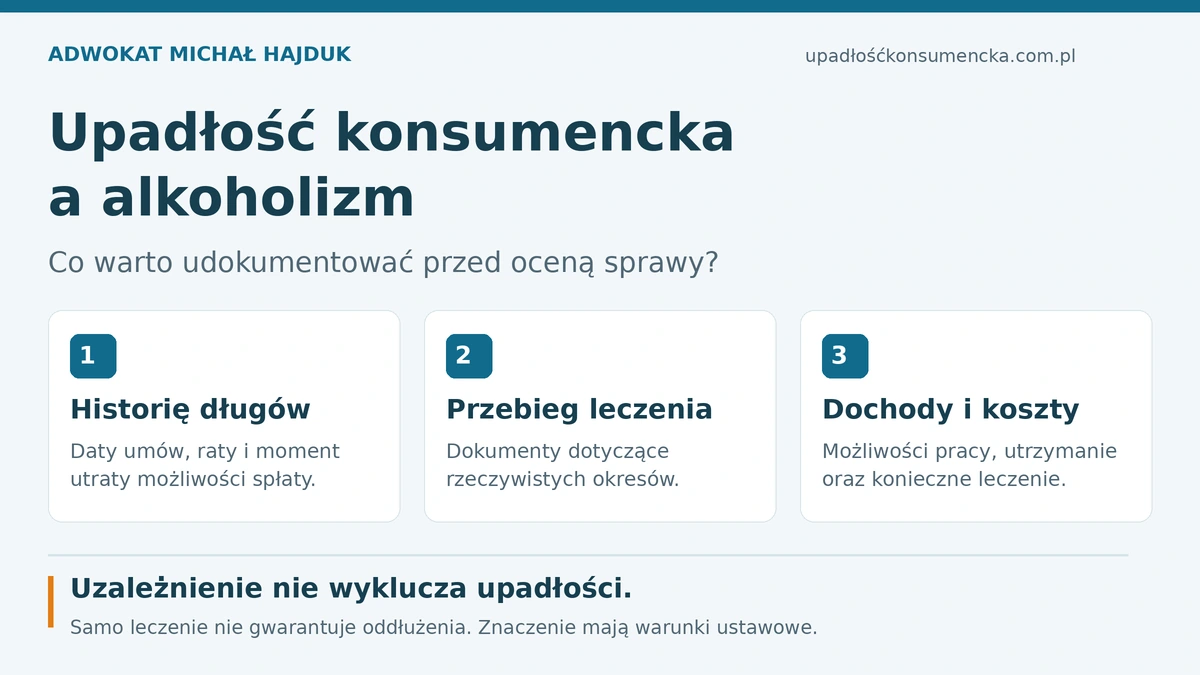
Jakie dokumenty przygotować przy zadłużeniu związanym z alkoholem?
| Co chcesz wyjaśnić? | Przykładowe dokumenty |
|---|---|
| Przebieg problemu zdrowotnego | Historia leczenia, karty informacyjne, zaświadczenia poradni i dokumenty terapii. |
| Wpływ zdrowia na pracę | Świadectwa pracy, dokumenty przerw w zatrudnieniu, zwolnienia i orzeczenia dotyczące zdolności do pracy — jeżeli istnieją. |
| Narastanie zadłużenia | Umowy, wypowiedzenia, historia rachunku, pisma wierzycieli i zestawienie terminów płatności. |
| Obecne możliwości spłaty | Dokumenty wynagrodzeń, świadczeń, posiadanych kwalifikacji i faktycznych ograniczeń zdrowotnych. |
| Konieczne wydatki | Opłaty mieszkaniowe, koszty utrzymania rodziny, leków, terapii i dojazdów na leczenie. |
Nie należy ograniczać spisu wierzycieli do banków. Trzeba uwzględnić także pozostałe zobowiązania, w tym prywatne pożyczki i zaległości związane z utrzymaniem, o ile występują. Jeżeli nie znasz dokładnej wysokości długu, trzeba ustalić dostępne dane i wyjaśnić ograniczenia dokumentacji.
Dokumenty medyczne przekazuj w sposób uzgodniony z pełnomocnikiem albo właściwym uczestnikiem postępowania. Publiczny komentarz na blogu nie jest miejscem do udostępniania historii leczenia.
Koszty leczenia, możliwości zarobkowe i plan spłaty
Przy ustalaniu raty sąd bierze pod uwagę możliwości zarobkowe, konieczne utrzymanie upadłego i osób pozostających na jego utrzymaniu, potrzeby mieszkaniowe oraz pozostałe kryteria ustawowe. Obecne wynagrodzenie jest ważne, ale nie stanowi jedynego miernika. Ograniczenia zdrowotne trzeba odnieść do rzeczywistej zdolności pracy.
Konieczne koszty terapii, leków i dojazdów warto przedstawić oddzielnie, z dokumentami i wyjaśnieniem ich częstotliwości. Sąd nie musi przyjąć każdego zadeklarowanego wydatku. Nie istnieje też jedna z góry określona rata dla wszystkich osób uzależnionych. Więcej: jak ustala się ratę planu spłaty.
Przykład modelowy: osoba odbywa leczenie i przez pewien czas nie osiąga wynagrodzenia. Taki stan nie przesądza sam przez się o trwałej niezdolności do jakichkolwiek spłat. Trzeba wyjaśnić możliwości powrotu do pracy, stan zdrowia, kwalifikacje i konieczne koszty życia.
Umorzenie bez planu wymaga oczywistej, trwałej niezdolności do jakichkolwiek spłat wynikającej z sytuacji osobistej. Przy niezdolności nietrwałej możliwe jest umorzenie warunkowe, z pięcioletnim okresem przewidzianym w ustawie i obowiązkami upadłego. Sama diagnoza, pobyt na terapii albo przejściowy brak pracy nie rozstrzygają o zastosowaniu tych rozwiązań.
Podstawa prawna: art. 49115 ust. 4 i art. 49116 Prawa upadłościowego — urzędowy tekst ujednolicony.
Jak przedstawić koszty terapii i powrotu do pracy?
W zestawieniu rozdziel koszty stałe, okresowe i jednorazowe. Wydatki na leczenie opisz przez ich wysokość, częstotliwość, przewidywany czas ponoszenia oraz dokument, który je potwierdza. Jeżeli leczenie nie wiąże się z opłatą za wizytę, wykazuj tylko rzeczywiste pozostałe koszty, np. dojazdów lub leków.
Przykład modelowy: wydatek 300 zł ponoszony raz na trzy miesiące odpowiada średnio 100 zł miesięcznie. Warto jednak podać także rzeczywisty termin płatności. Takie uśrednienie służy uporządkowaniu budżetu; nie jest ustawowym sposobem wyliczenia raty.
Przy czasowym ograniczeniu pracy opisz, jak wpływa na nią harmonogram terapii i stan zdrowia. Jeżeli dokumenty wskazują przewidywany okres ograniczeń albo możliwość podjęcia innego zatrudnienia, uwzględnij te informacje. Sam pobyt w leczeniu i trwała niezdolność do pracy są różnymi okolicznościami.
Kiedy uzależnienie nie ochroni przed niekorzystnym rozstrzygnięciem?
Rozpoznanie choroby nie wyklucza oceny zachowania jako umyślnego lub rażąco niedbałego. Sąd bada konkretne decyzje i ich wpływ na niewypłacalność. Osobnej oceny wymaga celowe doprowadzenie do niewypłacalności lub istotne zwiększenie jej stopnia, które może prowadzić do odmowy oddłużenia, z ustawowym wyjątkiem. Różnice między tymi ocenami wyjaśnia poradnik o upadłości osób uzależnionych.
Rzetelność dokumentów i współpraca w postępowaniu pozostają obowiązkowe. Zatajanie dochodów, majątku lub istotnych okoliczności może mieć własne konsekwencje niezależne od wcześniejszych problemów zdrowotnych. Choroba nie zastępuje wyjaśnienia, dlaczego doszło do danego uchybienia.
Umorzeniu nie podlegają m.in. alimenty, sądowe grzywny i określone obowiązki naprawienia szkody. Jeżeli zadłużenie wiąże się z czynem po alkoholu, sprawdź każde świadczenie osobno. Znaczenie ma jego podstawa prawna. Szczegóły omawia poradnik postępowanie karne a upadłość konsumencka.
Podstawa prawna: art. 49110, art. 49114a, art. 49115 ust. 1a oraz art. 49121 ust. 2 Prawa upadłościowego — urzędowy tekst ujednolicony.
Co zrobić, gdy zdrowie pogarsza się podczas planu spłaty?
Pogorszenie zdrowia lub powrót problemów z alkoholem nie zmienia samodzielnie harmonogramu spłat. Jeżeli nie możesz wykonywać obowiązków z planu, trzeba przedstawić aktualne dokumenty, wpływ problemu na dochody i wydatki oraz ocenić możliwość złożenia wniosku o zmianę planu.
Art. 49119 ust. 1 pozwala sądowi zmienić plan na wniosek upadłego. Odrębne rozwiązanie z ust. 2 wymaga trwałej niemożności wykonania obowiązków wynikającej z okoliczności niezależnych od upadłego. Samo powołanie się na uzależnienie tego nie przesądza. Niewykonywanie planu może prowadzić do jego uchylenia bez oddłużenia, z wyjątkami przewidzianymi w art. 49120.
Podstawa prawna: art. 49119–49120 Prawa upadłościowego — urzędowy tekst ujednolicony.
Co z rodziną, wspólnym kredytem i mieszkaniem?
Upadłość jednej osoby nie zwalnia automatycznie współkredytobiorcy lub poręczyciela. Jeżeli małżonek podpisał kredyt, trzeba odrębnie ustalić jego obowiązki wobec banku. W sprawach małżeńskich dochodzi też kwestia majątku wspólnego: art. 124 przewiduje powstanie rozdzielności z dniem ogłoszenia upadłości, a majątek objęty wspólnością co do zasady wchodzi do masy.
Przed złożeniem wniosku warto więc omówić własność mieszkania, ustrój majątkowy, treść umów kredytowych i sytuację osób na utrzymaniu. Leczenie uzależnienia oraz rozwiązanie problemu zadłużenia wymagają uwzględnienia odmiennych potrzeb; samo ogłoszenie upadłości nie rozwiązuje wszystkich spraw rodziny.
Podstawa prawna: art. 124 i art. 49115 ust. 5 Prawa upadłościowego — urzędowy tekst ujednolicony.
Pytania i odpowiedzi
Czy osoba uzależniona od alkoholu może ogłosić upadłość?
Osoba uzależniona od alkoholu może ogłosić upadłość konsumencką, jeżeli spełnia warunki ustawowe. Samo uzależnienie nie jest odrębnym zakazem ogłoszenia upadłości i nie gwarantuje umorzenia długów.
Czy trzeba zachować rok abstynencji przed złożeniem wniosku?
Prawo upadłościowe nie przewiduje ogólnego wymogu rocznej ani innej oznaczonej abstynencji. Sąd ocenia okoliczności sprawy, a dokumentacja leczenia pomaga je wyjaśnić.
Czy samo zaświadczenie z poradni wystarczy do oddłużenia?
Samo zaświadczenie z poradni nie gwarantuje oddłużenia. Dokumentację warto połączyć z chronologią zadłużenia, utraty dochodów i leczenia oraz zestawieniem obecnych możliwości spłaty.
Czy koszty leczenia mogą wpłynąć na ratę planu spłaty?
Mogą mieć znaczenie jako element koniecznych kosztów utrzymania i oceny sytuacji zdrowotnej. Trzeba wykazać ich rzeczywistą wysokość i uzasadnienie; nie każdy zadeklarowany wydatek musi zostać zaakceptowany.
Czy choroba alkoholowa oznacza umorzenie bez planu?
Choroba alkoholowa nie oznacza automatycznego umorzenia bez planu spłaty. Potrzebna jest oczywista, trwała niezdolność do jakichkolwiek spłat wynikająca z osobistej sytuacji upadłego, przy uwzględnieniu pozostałych warunków oddłużenia.
Czy upadłość umorzy grzywnę za przestępstwo po alkoholu?
Grzywny orzeczone przez sąd należą do ustawowych wyłączeń z umorzenia. Także określone obowiązki naprawienia szkody i inne należności związane z orzeczeniem karnym wymagają odrębnego sprawdzenia.
Czytaj dalej
- Upadłość osób uzależnionych — wspólne zasady i ryzyka.
- Upadłość konsumencka hazardzisty.
- Długość planu spłaty wierzycieli.
Źródła i zakres opracowania
- Ustawa z 28 lutego 2003 r. — Prawo upadłościowe, t.j. Dz.U. z 2026 r. poz. 913 ze zm.; urzędowy tekst ujednolicony oznaczony datą 9 października 2026 r. W szczególności art. 10–11, 4912, 49110, 49114a–49116 i 49118–49121.
- Nowelizacja z 30 sierpnia 2019 r., Dz.U. poz. 1802 — zmiana modelu upadłości konsumenckiej obowiązująca zasadniczo od 24 marca 2020 r.
- KCPU — mapa placówek leczenia uzależnień.
Przy starszych sprawach należy sprawdzić przepisy przejściowe. Ocena prawna opiera się na ustawie, a informacje o pomocy terapeutycznej na materiałach KCPU. Przykłady są modelowe i nie opisują klientów kancelarii.
Artykuł ma charakter informacyjny. Indywidualna ocena wymaga analizy dokumentów i sytuacji dłużnika.
Jak przygotować się do konsultacji?
Przed konsultacją zbierz spis długów, dokumenty zatrudnienia i dochodów, posiadaną dokumentację leczenia oraz zestawienie koniecznych kosztów utrzymania, terapii, leków i dojazdów. Zobacz, jak przebiega analiza sytuacji dłużnika przed upadłością konsumencką. Dokumentów medycznych ani danych wierzycieli nie zamieszczaj w publicznych komentarzach.


Masz pytania o upadłość konsumencką?
Zapraszam na moją grupę na Facebooku i kanał YouTube. Sprawdź grupę i poradniki wideo.